44 art 74 comma 1 lettera d dpr 633 72
Emissione delle fatture elettroniche - Agenzia delle Entrate a)", emettere una ricevuta fiscale o uno scontrino fiscale - ai sensi dell'art. 3, comma 3, del d.P.R. n. 696/1996 - da utilizzare come documenti idonei (documento equipollente al DDT) per l'emissione di una "fattura differita" ai sensi dell'articolo 21, comma 4, terzo periodo, lettera a), del d.P.R. n. 633/1972. In tal caso, come ... Dm3 by Carlo Alfieri - Issuu Iva assolta dall'editore Art. 74 Dpr 633/72 e successive modifiche I comma lettera C. Esente da bollo Art. 6 II comma Dpr 642/72. ... Lettera 22" di Marcello Nizzoli, Compasso d'Oro 1954 ...
CODICE IVA FATTURA ELETTRONICA S74,1 - Escluse articolo 74, c.1) lett.e ... Ricerche correlate iva art.74 c. 1 lett. d dpr 633/72 art 74 dpr 633/72 aggiornato 2020 articolo 74 dpr 633/72 art. 74 dpr 633/72 comma 1 e 2 art 74 comma 6 dpr 633/72 art 74, comma 2 dpr 633 72 art 74 dpr 633/72 libri art 74, comma 1 lettera d. Stampa Indietro; Avanti ; Joomla SEF URLs by Artio. COME SI FA?

Art 74 comma 1 lettera d dpr 633 72
Iva su fatture telefonia ed esclusione ex art. 74 - Studio Cobelli ... L'articolo 74, primo comma, lett. d), del D.P.R. n. 633/1972, disciplina le particolari modalità di applicazione dell'Iva nel settore delle telecomunicazioni secondo il cosiddetto sistema monofase. Art. 13 Base imponibile, legge iva aggiornata,Dpr 633 1972,633/1972,D.P ... la base imponibile delle cessioni di beni e delle prestazioni di servizi è costituita dall'ammontare complessivo dei corrispettivi dovuti al cedente o prestatore secondo le condizioni contrattuali, compresi gli oneri e le spese inerenti all'esecuzione e i debiti o altri oneri verso terzi accollati [2] al cessionario o al committente, aumentato … L'applicazione della rivalsa (1) | FiscoOggi.it L'articolo 74, comma 1, lettera e), del Dpr 633/72 stabilisce che l'imposta per la vendita al pubblico, da parte dei rivenditori autorizzati, di documenti di viaggio e di sosta, è dovuta dall'esercente le suddette attività (Iva assolta alla fonte).
Art 74 comma 1 lettera d dpr 633 72. Art 8 Lett C Dpr 633 72 - daletto.netlify.app Art 74 dpr 633 72 disposizioni relative a particolari settori a norma dell art 74 dpr 633 72 decreto istitutivo dell iva il soggetto che effettua la cessione di beni o prestazione di servizi deve addebitare la relativa imposta a titolo di rivalsa al cessionario o committente. Telefonia: art. 74 c. 1 lettera d) DPR 633/72 - Redazione Fiscale Telefonia: art. 74 c. 1 lettera d) DPR 633/72 1. Domanda I concessionari del servizio di telefonia (Telecom, Vodafone, Wind ecc.) in fattura espongono alcuni servizi, quali ricariche prepagate e ricarica telefoni cellulari, assoggettandoli ad IVA al 22% specificando "IVA assolta all'origine ex art. 74, c. 1, lettera d) DPR 633/72". Nuovi codici "Natura" in Fattura Elettronica - Studio Salandini In particolare, ci si riferisce a tutte le operazioni fuori campo IVA, come ad esempio quelle "monofase" richiamate all'articolo 74 del D.p.r. 633/1972, e le operazioni eseguite dei contribuenti "minimi" o "forfettari". Nella seconda categoria (N3), sono comprese: 1 esportazioni di merci ex articolo 8 lettera a) e b) del D.p.r. 633/1972 Decreto del Presidente della Repubblica del 26 ottobre 1972 n. 633 Presunzioni di cessione e di acquisto. (N.D.R.: L'art. 5 secondo comma DPR 10 novembre 1997 n. 441 - recante "Regolamento recante norme per il riordino della disciplina delle presunzioni di cessioni e di acquisto", in GU 23 dicembre 1997 n. 298 - ha disposto che "ai sensi dell'art. 17, comma 2, della legge 23 agosto 1988, n.
Art. 55 Accertamento induttivo Decreto Iva,decreto iva aggiornato,legge ... Art. 72 - Trattati e accordi internazionali; Art. 73 - Modalità e termini speciali ... Art. 74 Disposizioni.. Art. 74 bis Disposizioni.. Art. 74 ter - Disposizioni per le agenzie di viagg; Art. 74 quater - Disposizioni per le attività spet; Art. 74 quinquies.. Art. 75 Norme applicabili; Art. 76 Istituzione.. ... art. 1, comma 505, lettera c ... Detraibilità dell'Iva nei servizi per telefonia mobile, addebitata ... Il regime monofasico di cui all'articolo 74, comma 1, lettera d), del Dpr 633/1972 non può trovare applicazione quando si instaura un rapporto diretto tra il titolare della concessione o autorizzazione ad esercitare i servizi in argomento e il "cliente" che agisce in qualità di imprenditore od esercente un'arte o una professione. Gazzetta Ufficiale 1. Operazioni imponibili L'imposta sul valore aggiunto si applica sulle cessioni di beni e le prestazioni di servizi effettuate nell'esercizio di imprese e sulle prestazioni di servizi a imprese effettuate nell'esercizio di arti e professioni. Commercio libri, regime speciale IVA ex art. 74: nuovo interpello Ade in materia di commercio di prodotti editoriali, l'articolo 74, comma 1, lettera c), del d.p.r. n. 633/1972 - che trova fondamento nella normativa di rango comunitario contenuta negli articoli 394 e 395 della direttiva n. 2006/112/ce - prevede l'applicazione di un regime monofase, in cui l'imposta, che è dovuta sul prezzo di vendita al pubblico, …
Il regime IVA monofase nel settore dell'editoria - Informazione Fiscale L' art. 74 1 comma c) del D.P.R. n. 633/1972 stabilisce che per determinati prodotti editoriali, l'Iva si calcola con il metodo delle copie vendute. Il momento impositivo nasce in cui avviene l' effettiva vendita dei prodotti, che sono: cataloghi (se appartenenti a settore diverso da quello librario, scontano l'Iva al 22%); Iva Monofase Art. 74 C.1 Telefonia - Detraibilita' così come previsto dal citato art. 74 del d.p.r. n. 633/1972, per tutte le vendite di mezzi tecnici nei confronti di soggetti che agiscono nell'esercizio di imprese, arti o professioni, anche successive alla prima cessione, i cedenti rilasciano un documento in cui devono essere indicate anche la denominazione e la partita iva del soggetto passivo … Art. 74 testo unico iva - Disposizioni relative a particolari settori Articolo 74 Testo unico IVA (D.P.R. 26 ottobre 1972, n. 633) [Aggiornato al 29/04/2022] Disposizioni relative a particolari settori Dispositivo Tesi di laurea Consulenza Dispositivo dell'art. 74 Testo unico IVA Fonti → Testo unico IVA → Titolo VI - Disposizioni varie In deroga alle disposizioni dei titoli primo e secondo, l'imposta è dovuta: Art. 74 DPR 633-1972 - Diritto Pratico 1 Art. 74 DPR 633-1972 (Disposizioni relative a particolari settori) Categoria: DPR 633-1972 (Istituzione e disciplina dell'imposta sul valore aggiunto)
Interpretazione articolo 193 comma 2 Codice della Strada by Laboratorio ...
Fattura elettronica: elenco codici IVA con la relativa natura dell ... Fattura elettronica: elenco codici IVA con la relativa natura dell'operazione. Alleghiamo la tabella dei codici iva con il raccordo alla natura dell'operazione da indicare nella fattura elettronica. Art.7 quinquies DPR 633/1972 prestazione servizi (acquisti)
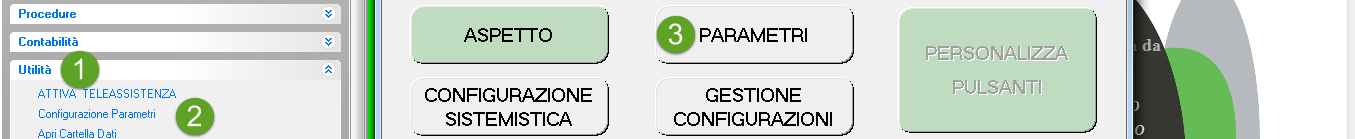
Emissione fattura reverse charge - StudioLite - SLware Docs
DECRETO DEL PRESIDENTE DELLA REPUBBLICA 26 ottobre 1972, n. 633 146, convertito con modificazioni dalla L. 17 dicembre 2021, n. 215, ha conseguentemente disposto (con l'art. 1, comma 683) che i commi 4, 5 e 6 del presente articolo, introdotti dall'art. 5, comma 15-quater, lettera b) del suindicato D.L., si applicano a decorrere dal 1° gennaio 2024.
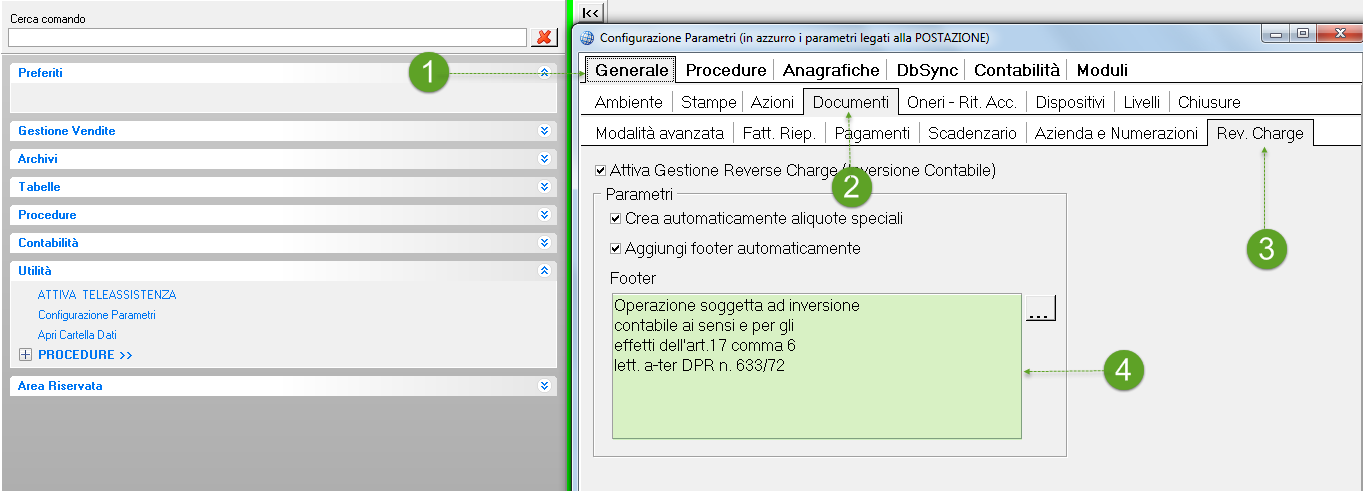
Emissione fattura reverse charge - StudioLite - SLware Docs
Spese telefoniche del professionista, l'Iva monofase è deducibile Qual è la corretta registrazione contabile della fattura telefonica disciplinata in parte dall'articolo 74, Dpr 633/72, comma 1, lettera d? Nel registrare in contabilità la fattura telefonica ad uso promiscuo di un lavoratore autonomo in regime ordinario (contabilità semplificata),trovo nel quadro riepilogativo della fattura le seguenti voci: costi fissi ad Iva ordinaria ex articolo 16 ...

ART. 31 D.LGS. 286/98 - RICHIESTA AUTORIZZAZIONE PERMANENZA NELL ...
S74 - Escluse articolo 74, comma 1) DPR 633/72 - EduPass codice utilizzato per le operazioni disciplinate dal comma 1 dell'articolo 74: commercio sali e tabacchi (lett.a), commercio fiammiferi (lett.b), commercio giornali, periodici, libri (lett.c), prestazioni dei gestori dei telefoni pubblici, vendita di schede prepagate per servizi telefonici, fissi o mobili, o servizi telematici (lett.d), vendita …

il tramonto di un regno
Art. 72 Trattati e accordi internazionali Decreto Iva,decreto iva ... Art. 72 Trattati e accordi internazionali, Le agevolazioni previste da trattati e accordi internazionali relativamente alle imposte sulla cifra di affari valgono agli effetti dell' imposta sul valore aggiunto. [2] Per tutti gli effetti del presente decreto le cessioni di beni e le prestazioni di servizi non soggette all' imposta ai sensi del primo comma sono equiparate alle operazioni non ...

Applicazione delle disposizioni dell'art 94 comma 4 bis del codice ...
Art. 74 ter testo unico iva - Disposizioni per le agenzie di viaggio e ... Il regime speciale di cui all'art. 74 ter del DPR n. 633/72 trova applicazione con riferimento ai tour operator e alle agenzie di viaggi. Questi stessi soggetti, tuttavia, non possono applicare il predetto regime e devono, quindi, applicare il regime ordinario, in riferimento alle prestazioni di intermediazione in nome e per conto del cliente, ovvero quando agiscono nella qualità di ...
Dpr 600 Del 1973 Aggiornato 2013 - aceurpreet
Testo Unico Iva 2021 - Altalex Art. 1 Operazioni imponibili [1] L'imposta sul valore aggiunto si applica sulle cessioni di beni e le prestazioni di servizi effettuate nel territorio dello Stato nell'esercizio di imprese o...

Prestito aziendale o contributo al dipendente? (art. 51 comma 4 lettera ...
Territorialità IVA nei servizi UE: articolo 7-quater - Fiscomania IVA nei servizi relativi a beni immobili. Il comma 1, lettera a) dell'articolo 7-quater del DPR n. 633/72 stabilisce che l'imponibilità IVA delle prestazioni di servizi relative a beni immobili è collegata al luogo in cui è situato l'immobile stesso.Questo significa, ad esempio, che se viene effettuata una prestazione di servizi relativa ad un immobile italiano, questa dovrà scontare ...

VARIANTE PARZIALE AL PRG COMUNALE DI ADEGUAMENTO ALL’ART. 4 “AREE ...
Art. 74 Disposizioni relative a particolari settori Decreto Iva,decreto ... Art. 74 Disposizioni relative a particolari settori, per il commercio di sali e tabacchi importati o fabbricati dall'Amministrazione autonoma dei Monopoli dello Stato [2] , ceduti attraverso le rivendite dei generi di Monopoli, dall'Amministrazione stessa, sulla base del prezzo di vendita al pubblico [3] (lettera così sostituita [4] dall'art. 20, D.P.R. 30 dicembre 1981, n. 793); b) per il ...

Emissione fattura reverse charge - StudioLite - SLware Docs
Art. 74 - Disposizioni relative a particolari settori. (Dpr 633/72) 1. In deroga alle disposizioni dei titoli primo e secondo, l'imposta e' dovuta: a) per il commercio di sali e tabacchi importati o fabbricati dall'amministrazione autonoma dei monopoli dello Stato, ceduti attraverso le rivendite dei generi di monopoli, dall'amministrazione stessa, sulla base del prezzo di vendita al pubblico;

Nuovo DPCM del 24 ottobre: si può andare a pescare? E le gare di pesca ...
I Nuovi Codici "Natura" Operazione Utilizzabili Dal 2021 74, DPR n. 633/72 (ad esempio, editoria). Come precisato dall'Agenzia delle Entrate nella Risoluzione 5.7.2017, n. 87/E e confermato nella FAQ 27.11.2018, n. 15, per le fatture fuori campo IVA ex art. 74, DPR n. 633/72, nel campo "Natura" va indicato il codice N2.

lpd: Modello di presentazione per la validazione ai sensi dell’art. 6 ...
Art. 2 - Cessioni di beni Decreto Iva DPR 633 1972 Art. 2 - Cessioni di beni Decreto Iva DPR 633 1972 Costituiscono cessioni di beni gli atti a titolo oneroso che importano trasferimento della proprietà [2] ovvero costituzione o trasferimento di diritti reali di godimento su beni di ogni genere [3] . 1) le vendite con riserva di proprietà;
0 Response to "44 art 74 comma 1 lettera d dpr 633 72"
Post a Comment